Clube do Pai Rico
Solicite o seu agora mesmo!

Mudança no horário da B3 a partir do dia 13 de março

Ontem a B3 anunciou que a partir do dia 13 de março, retornará ao “expediente padrão”. 🙂

*** barulho de comemoração ao fundo ***

Por conta do início do horário de verão nos Estados Unidos no dia 12, e visando manter o horário de funcionamento local o “mais parecido” possível com o da Bolsa de NY, voltaremos ao tradicional: abre às 10h, fecha às 17h. Claro, com direito a after market das 17h30min às 18h. 😉

Além disso, a mudança afeta também os horários referentes à agenda do dia do vencimento de Opções.

– Até às 14h é possível de que ocorra o exercício MANUAL das Opções que vencem no dia;

– Até às 15h é possível negociarmos com as Opções que vencem no dia;

– O exercício via B3 ocorre após o fechamento do pregão, com base no preço do leilão de fechamento, às 18h;

– Das 18h às 18h30min ocorrerá o after market para possíveis ajustes de posição decorrentes do exercício de Opções

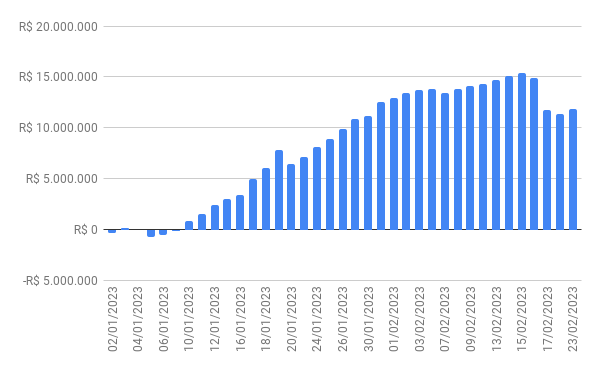
Exercício de Opções movimenta R$16,3 bilhões na B3 (FEV/23)

Todos os meses eu faço um post lá no Twitter e no Instagram, onde apresento o TOP 5 do exercício de Opções.

Pois bem … Já estava mais do que na hora de eu trazer pra cá também. 😉


🏅 TOP 5

ITUB4 – R$26,08: R$783.281.504,00 em CALL

ABEV3 – R$15,82: R$398.762.084,00 em PUT

B3SA3 – R$17,11: R$364.716.760,00 em PUT

VALE3 – R$92,91: R$336.789.459,00 em PUT

BBDC4 – R$16,67: R$335.503.754,00 em PUT


E pela primeira vez em muito tempo, vemos PETR4 fora do TOP 5 ! E mais: pela primeira vez, que eu me lembre, vemos 5 empresas diferentes no mesmo TOP 5 !!

O vencimento anterior, série A, já tinha me chamado a atenção para o fato de que das 5, 4 eram Opções de Bradesco. (3 PN e 1 ON) A 5ª Opção era de PETR4.

Pode ser uma “dança das cadeiras” em ação ? Pode …

Pode não ser nada ? Pode …

Pode ser muita coisa.

Neste momento, a única coisa que tenho certeza é de que estou observando a evolução dos números. Afinal, eu trabalho com a líder do mercado … Lembra ? Antes era TNLP4 (Oi !), quando ela era a líder. Depois que a PETR4 assumiu a posição, migrei para ela.

Portanto … Fiquemos atentos. 😉

E se eu “otimizar” o Straddle ?

Pergunta:

Se eu fizer um straddle, e a ação cair no começo, e eu vender só a PUT, e depois a ação subir, e eu vender então a CALL, com lucro nas duas pontas, seria o melhor dos mundos, certo?

Mas isso acontece na prática? Já aconteceu, dá pra cavar? Porque normalmente antes de divulgações ocorre sempre o movimento brusco num sentido, mas depois costuma atenuar e até reverter….

Confere?

Resposta:

Opa ! Tudo certo Fausto ? 🙂

Sim, seria o melhor dos mundos. Sim, pode acontecer na prática.

Sim … mas para isso acontecer, os dois movimentos precisariam ser BEM fortes. Especialmente o do “segundo dia”. No “primeiro dia”, ainda estaríamos sob a influência da incerteza, com excesso de gordura. Já no “segundo”, seria justamente o contrário, com ela ~sumindo e o VE sendo corroído.

Sendo que houve uma queda forte, que te fez encerrar a parte das PUTs antes da hora, a alta que precisaria vir em seguida, para encerrar a CALL, precisaria ser muito mais forte do que essa queda inicial. Sendo que talvez isso poderia não trazer lucro algum … (a PUT valorizou bastante, mas não a ponto de “cobrir” o custo da compra da CALL que poderia virar pó em seguida)

Então, montar um Straddle, pensando desta forma, me parece mais uma operação onde a pessoa está comprando uma CALL, esperando por uma alta forte, e comprando uma PUT, esperando uma queda forte. Não seria bem o propósito do Straddle

Ao menos até onde a minha memória me permite lembrar, sempre que desmontei os meus (poucos) Straddles, a parte “perdedora” do movimento sempre conseguiu contribuir com parte do resultado da operação encerrada. No sentido de que alguns centavos do valor da venda da dupla vinha da ponta perdedora.

Pode dar certo ? Pode … Mas não sei se seria interessante já partir do princípio de que esta seria uma “forma padrão” de se trabalhar com ele. 😉

Espero ter te ajudado ! 🙂

Abraços
Fui exercido em um pedaço da minha carteira. Qual o preço de base pro IR ?

Pergunta:

Olá boa tarde!

Tenho uma dúvida que não consegui achar resposta em lugar nenhum lugar da internet:

Tenho 900 PETR4 a pm de R$30.

Compro mais 100 PETR4 a R$25, e vendo 100 calls a R$1.

Sou exercido nessas 100 calls.

Meu pm para cálculo do IR mensal considera o 25, ou é sobre o pm da carteira toda?

Faz diferença, confere? pois se considera a carteira inteira, eu tenho prejuízo nessa operação.. caso contrário, não..

Agradeço se puder tirar essa dúvida..

obrigado!
Helder

Resposta:

Opa ! Tudo certo Helder ? 🙂

O preço a ser usado como base para o cálculo do Imposto de Renda a ser pago, é sempre o preço médio (PM) da sua carteira. Sempre.

Não importa se for para você (re)vender a ação, ou se for ser exercido em uma CALL. O preço base sempre será o PM da posição em carteira. 😉

Como você mesmo já falou na sua dúvida: “Meu pm para cálculo do IR mensal considera o 25, ou é sobre o pm da carteira toda?

É o preço médio. Sempre.

Então, neste caso o teu preço médio seria de R$29,50. 😉

Ah ! Lembrando que o teu preço de venda da ação, neste caso de ser exercido na CALL, seria o strike + R$1 (recebido pelo lançamento da Opção)

Falo mais sobre este ponto no post: “Fui exercido em uma opção CALL que vendi, como fica o cálculo do imposto ?

Espero ter te ajudado. 🙂

Abraços !