Clube do Pai Rico

E se você acordasse amanhã …


… e percebesse que tudo mudou ? Algo de diferente … Algo de ruim …


Um ataque nuclear …
 

Uma invasão alienígena …
 

O apocalipse zumbi …
 

Uma guerra de proporção Global …
 
… o que você faria ?

Ficaria em casa, tentando defender suas propriedades ? Sairia em busca de um novo lugar seguro ?

E ao sair, porque invariavelmente haverá um momento em que você precisará sair, o que levaria com você ? Deixaria tudo para traz, fugindo com sua família da forma que pudesse, lutando pela sobrevivência ? O que faria questão de levar junto nesta fuga ? Algo de valor ? Financeiro ou Emocional ?

Acredito que você nem estaria cogitando aquela TV gigante que tem na sua sala, não é mesmo ? Tampouco a sua coleção de bolsas das marcas mais famosas … Certamente passaria a mão em algumas roupas, alguns mantimentos (se é que ainda tem alguma coisa para ser carregada), e sairia correndo enquanto há tempo.

Provavelmente faria questão de carregar um ou outro item de forte valor emocional. Um relógio que ganhou de sua mãe. O anel de formatura que ganhou de seu avô. A aliança que está na sua família há gerações (sei que esta é uma tradição mais dos americanos, mas que também existe por aqui) … Provavelmente coisas leves, pequenas, até mesmo sem valor financeiro aparente, mas que você defenderia com unhas e dentes.
 

E tudo aquilo que era a justificativa para você trabalhar e trabalhar e trabalhar ?

Engraçado que você nem chegou a pensar em nada daquilo que lhe era tão urgente e necessário. Nada daquilo que você alegava ser de fundamental importância para a sua vida, nenhum eletrônico, nenhum sapato, nenhum vestido, nada.

Justamente as coisas que “lhe movem” em busca de uma vida “melhor” ficaram para trás. Você não deve nem ter pestanejado, não pensou duas vezes antes de deixá-las no armário. Nada daquilo terá importância na hora de proteger sua vida e a da sua família.


Viu o que realmente importa ?

Não é nada daquilo que você acha que lhe traz algum benefício !

O que realmente importa é aquilo que nos traz paz de espírito, conforto emocional e psicológico. É aquilo que nos traz boas lembranças. É aquilo que nos faz pensar e lembrar de bons momentos, das que pessoas que amamos.

Aquilo que você usa como justificativa para seguir em frente, para crescer, muitas vezes é apenas o que drena sua capacidade de … crescer e seguir em frente ! Por mais contraditório que isso possa parecer …

É o que a indústria Corrida dos Ratos SA coloca em nossas cabeças que precisamos, que são as coisas que são prioritárias.
 

Mas voltemos à fuga …

Me diga: está carregando algo de valor ? E neste caso me refiro sim ao “financeiro” …

Está levando algo que possa ser trocado por alimentos ? Por medicamentos ?

Ou ainda: você alguma vez já parou para pensar que poderia precisar pensar nisso ? 😯

O que você levaria com você neste momento ?

Dinheiro vivo ? Provavelmente até possa a ter algum valor nos primeiros dias do evento que gerou sua fuga. Mas depois de algum tempo, perderá seu valor e a razão de existir …

Jóias ? Provavelmente terão valor durante um período de tempo maior.

Ouro ? Uma das moedas de troca mais antigas e tradicionais do planeta. Mas quem tem barras de ouro (ou moedas) em casa além do Senor Abravanel ?

Mantimentos ? Ferramentas ? Remédios ? Sim, em situações apocalípticas estas serão, provavelmente, as melhores moedas de troca.

 
Eu volto a lhe perguntar: alguma vez em sua vida você parou para pensar em tal situação ? Se já, qual foi a “moeda” escolhida ? E após a escolha, preparou uma reserva de segurança dela ?
Zé, você não entende quem tem pouco dinheiro para investir …

Um site de Educação Financeira tem, em teoria, o propósito principal de levar informação e conhecimento ao maior número de pessoas possível. Sem priorizar grupo social ou nível de renda. Desde dos que tenham milhões disponíveis para investir, até aqueles que não conseguem poupar um único centavo …

E não podia ser diferente. Para que as finanças de uma nação mudem, de verdade, uma série de fatores são necessários. Dentre eles (para não dizer o principal), a Educação Financeira. Mas uma Educação Financeira amplamente difundida. Que entregue aos envolvidos o conhecimento necessário para lhes ajudar a pensar por conta própria, que possam tirar todas as conclusões necessárias assim que as dúvidas surgirem. Nada de fórmulas prontas ou mágicas que permitam o sucesso com 100% de garantia.

Você conhece o Clube, não é assim que a coisa funciona por aqui. 😉

Sim, durante MUITO tempo foquei (talvez até mesmo exageradamente, minha culpa …) no tema Bolsa de Valores. Falei tanto sobre ela por ser minha área de atuação no mundo dos investimentos, por ser o ramo que mais intimidade tenho, por ser a modalidade que (acredito) tenho mais conhecimento acumulado. Em uma reflexão mais profunda, cheguei à conclusão que realmente estava deixando um pouco de lado o básico da Educação Financeira, e vi que isso fazia falta aos leitores do Clube. Reflexão feita, correção de rota efetuada. 🙂

Hoje cá estamos falando MUITO sobre EF 101 e o resultado disso vem sendo fantástico ! Vejo que realmente errei ao não oferecer – no volume adequado – este tipo de conteúdo aqui no Clube. Erro corrigido e em tentativa de redenção.

Mas você continua sem entender quem tem pouco dinheiro Zé …

Quem me chamou a atenção para esse fato foi o Paulo, em um comentário no post de ontem (Com R$30 é possível atingirmos R$1 milhão ?). Mas será que eu realmente deixo de lado quem tem pouco capital disponível para seus investimentos ? 🙁

Pensei … Pensei … Pensei … E cheguei a conclusão de que não, e que além de não deixar de lado, sou um dos poucos que realmente tenta dar a orientação necessária para este grupo (tão grande, infelizmente) de pessoas que precisam mudar suas vidas financeiras. E mudar para melhor. 😀

Continue lendo …

Vamos falar sobre o economês ?

Você, leitor assíduo do Clube do Pai Rico, sabe que nestes 18 anos de história abordamos os mais diversos assuntos. Finanças pessoais, Educação Financeira, Investimentos, Ações, Opções, Tesouro Direto … etc etc etc.

Praticamente tudo o que aqui foi apresentado veio do conhecimento que adquiri em minha jornada. Foram anos e anos de experiência sendo compartilhados aqui com vocês. Experiências passadas, novas e até mesmo expectativas em relação a novidades tão novas que ainda não geravam nenhuma opinião formada sobre o assunto.

Foram pouquíssimas as vezes em que algo foi publicado apenas por “necessidade de atender uma demanda específica” de alguém. Arrisco a dizer que 99% do que publiquei surgiu de uma (ou mais) experiência pessoal. Senti na pele o que compartilhei. Aprendi. Ganhei. Perdi. Sofri. Comemorei.

Mas sempre priorizei dividir o que de melhor eu tinha: aquilo que eu “sabia que sabia”. (por mais que às vezes não soubesse tanto assim)

SEMPRE !

E para facilitar esse compartilhamento de conhecimento assumi o compromisso de fazer isso da forma mais simples possível. Da forma que viesse a facilitar ao máximo a compreensão daquilo que estivesse apresentando. Afinal de contas, se eu “sei” do que estou falando, e estou disposto a dividir com outras pessoas, nada mais justo do que ajuda-las, de todas as maneiras possíveis, a compreender aquilo que estava sendo dito.

Sempre ouvi que a melhor forma de se ensinar algo era adotando a seguinte postura: uma criança de 10 anos conseguirá entender aquilo que estava sendo dito ? Se não, você precisaria simplificar ainda mais as coisas.

E se tem uma coisa que complica a vida de quem está lendo/ouvindo/vendo o conteúdo que se propõe a compartilhar um conhecimento é o linguajar. É o uso de um “idioma” específico da área. Em suma …

… o economês

Vai dizer que não é verdade ?

Me diga se uma conversa onde são usados somente termos técnicos, ou “dialetos” específicos da área, não dificulta a compreensão daquilo que está sendo dito ? Por que alguém prefere usar termos bonitos (leia-se técnicos), ao invés de palavras práticas e do dia a dia, na hora de fazer uma apresentação, na hora de explicar alguma coisa para alguém.

É para mostrar que sabe mais do que a pessoa que está lhe “ouvindo” ? É para demonstrar autoridade em relação ao assunto abordado ? Ou é pura e simplesmente para deixar a pessoa sem entender direito aquilo que está sendo debatido, mantendo-se a necessidade de um “interlocutor”, de um “tradutor”, para que ela continue seguindo o seu caminho ?

Continue lendo …

Devo quitar minhas dívidas ou formar meu colchão de segurança ?

A bola foi levantada pelos amigos Rodrigo e  Alcimar nos comentários do excelente artigo de Silvia Soares: tendo alguma dívida, devo quitá-la ou formar meu colchão de segurança ?

Dê uma olhada nos comentários em questão:

Olá,

O texto está excelente, porém uma dúvida apareceu: Tempos atrás fiz um curso de finanças/investimentos onde uma das regras do palestrante era a de guardar os 10% do salário independente da minha situação atual, ou seja, mesmo que eu estivesse devendo cheque especial por exemplo, deveria guardar o dinheiro antes de pagar as contas, pois ele serviria mais tarde para me livrar das dívidas.

Só que sempre ficou a dúvida, se eu guardar na poupança (até se ter suficiente para outra aplicação) 10% de meu rendimento, mesmo que isto signifique ficar devendo cheque especial, no final das contas, o meu rendimento será muito menor do que os juros do cheque. Então, qual é o método mais recomendado?

Abraços e parabéns!
Rodrigo

Não concordo com a ideia de que não se poder guardar ou investir nada enquanto se está endividado, em uma fase ruim, guardei 10% de tudo que ganhava, mesmo deixando de pagar alguma conta no mês, e isso me salvou, quando tive um problema de saúde e precisei de grana, ao invés de me enrolar mais ainda com minhas dividas pude utilizar o dinheiro que estava guardado. Além do mais com dinheiro faltando você consegue diminuir gastos, porque só te resta isso.

As dividas devem ser negociadas, nunca enroladas. Acredito no pagamento das dividas o mais rápido possível, mas sem nunca esquecer de guardar pelo menos 10% para que em caso de emergência não ter que voltar com dividas que já foram pagas ficando num eterno endividamento.

Alcimar

E ai, concorda, discorda ? Ou dá corda ? 🙂

Será que ao destinar 10% para o colchão a pessoa está agindo da melhor maneira ? Está agindo de uma maneira financeiramente inteligente ou apenas criando um escudo “moral” contra problemas de grana futuros ?

Vamos às contas !

Uma pessoa ganha R$ 2.000,00 – portanto “deve” separar R$ 200,00 todos os meses. O dinheiro que é separado vai para um fundo de renda fixa que rende algo perto de 1% ao mês (sim, é um valor alto e raro, mas é um exemplo … ok ?) para formar o colchão de segurança dela. Mas de outro lado ela tem uma dívida de R$ 1.000,00 que cresce numa proporção de 10% ao mês. Vale a pena destinar os R$ 200,00 para o colchão deixando a dívida de lado ? Claro que não ! A dívida crescerá ~R$ 100/mês enquanto o colchão cresce apenas R$ 2,00. A dívida crescerá numa velocidade muito superior ao colchão …

Continue lendo …

Antes de se tornar um piloto da Fórmula 1, você precisa aprender a … ?

Pense numa criança que adora assistir às corridas da Fórmula 1. Ela ama aquilo ! Ama tanto, que ao perguntarem para ela o que ela será quando crescer, a resposta que surge imediatamente é “Serei um piloto da Fórmula 1 !!!”

A criança vai crescendo e a vontade aumentando, até o ponto em que os pais começam a incentivar aquele sonho.

Neste momento aquela criança começa o processo de preparação para se tornar um piloto profissional de corrida. Começa pelo kart, aprende a pilotar, se destaca, ganha algumas provas, passa a ganhar todas, começa a correr na Fórmula Ford, passa a correr provas da Fórmula 3, se destaca, ganha as provas, migra para a Fórmula 1 e vira ídolo.

Aquela criança saiu do zero, transformando um simples desejo em realidade. Ela evoluiu, aprendeu o que precisava para se tornar um piloto profissional, um ídolo na modalidade.

Ela se destaca tanto que faz com que outras crianças passem a desejar o mesmo, passem a almejar uma carreira de piloto de Fórmula 1.

E nesse momento surge uma pergunta …

O que é preciso fazer para se tornar um piloto de Fórmula 1 ?

Você partiria direto para um carro de uma das grandes equipes, “giraria a chave” e sairia correndo ?

Ou você começaria devagar, evoluindo aos poucos, adicionando um pouco mais de potência e um pouco mais de velocidade aos poucos ?

Indo ainda mais longe: você, sem saber absolutamente nada sobre como pilotar um carro (quanto mais um de Fórmula 1 …), o que faria ? Pegaria uma Ferrari para dar umas voltas a 350km/h ? Ou começaria mais devagar ?

Sim, você começar devagar. Bem devagar …

Na verdade, você começaria parado. Você antes de tudo aprenderia como ligar o carro. Aprenderia para o que serve um volante, qual a função de cada um dos pedais (freio, acelerador e embreagem). Aprenderia sobre os efeitos da velocidade sobre o carro, sobre como ele se comporta no momento da freada se estivermos rápidos demais. Aprenderia que para o carro andar ele precisa de combustível, que sem ele não haveria como ele sair do lugar.

Em suma: você começaria pelo básico do básico. Antes de se tornar um piloto profissional, você precisaria aprender a dirigir um carro. Você precisaria aprender o que faz um carro se mover, como fazer ele se mover.

Depois disso sim, você passaria a injetar mais potência no motor, pisar mais fundo no acelerador, deixar para frear mais perto da curva.

Não é mesmo ?

E neste momento eu te pergunto …

Por que seria diferente na hora de se investir na Bolsa ?

É … Vejo muitas e muitas pessoas que desejam começar a investir na Bolsa. Querem investir, graças as oportunidades que viu, das que ouviu falar. Quer começar, mas já quer começar voando baixo. Quer começar diretamente no cockpit de um carro da Fórmula 1. Quem sabe até mesmo de um mais rápido, para já ir diretamente aos 500km/h !

Infelizmente vejo isso acontecer. E vejo muito.

Muitos interessados em investir em Bolsa querem pular etapas. Querem sair do zero, querem deixar de ser um investidor da Caderneta de Poupança e migrar diretamente para o investimento em Bolsa, operando no daytrade com alavancagem de 1:100 … 🙄

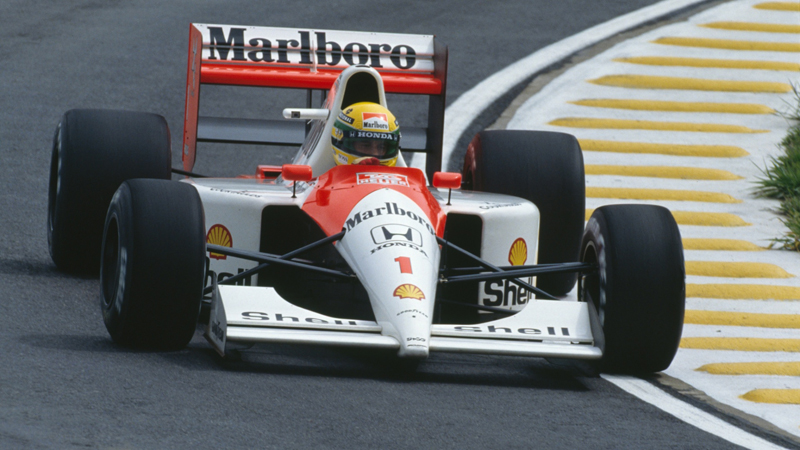
Se isso ocorresse com o exemplo da Fórmula 1, pegando a pessoa que ainda não sabe ligar um carro comum, e a colocando para acelerar uma McLaren a toda, numa reta gigante, antes “daquela” curva. O que provavelmente aconteceria? …

Isso mesmo: um acidente.

A mesma coisa acontece na Bolsa ! A pessoa que entra, sem ter formado a base realmente necessária para se investir com segurança e conhecendo como aquilo funciona, corre um grande risco de se acidentar no primeiro “imprevisto” que surgir.

Se você não parte diretamente para um carro de Fórmula 1, porquê faria isso na hora de investir na Bolsa !!?

Agora você entendeu o motivo para eu ter criado o curso Minha 1x na Bolsa, que fornece aos alunos todo o conhecimento de base, apresentando os detalhes sobre o funcionamento do investimento em ações, desde o mais básico “o que é uma ação”, “o que é a Bolsa”, passando pela abertura de uma conta na corretora, mostrando como se realizar uma compra de uma ação na prática, para em seguida apresentar uma estratégia simples de investimento, que não requer muito tempo, ou uma análise mais aprofundada, permitindo a ele investir de uma forma diversificada e um pouco mais segura ?

O Minha 1x na Bolsa é ideal para você que hoje investe apenas nas formas mais tradicionais de investimento (poupança, CDB, Tesouro Direto, Fundos …) e deseja sentir o gostinho da velocidade que a Bolsa pode proporcionar. Com o equipamento correto, com a segurança necessária, com o conhecimento que te permitirá desfrutar de uma prova oficial. 😉

Com o conhecimento adquirido lá, você poderá evoluir aos poucos. Poderá partir para o investimento em Opções, no índice futuro, no dólar, no daytrade … Pois terá obtido todo o conhecimento necessário para isso, para seguir adiante.

Me diga: por que se arriscar a correr um acidente desnecessário ? Qual o motivo para você querer ir diretamente aos 500 km/h sem ao menos saber como ligar o seu carro ? 😀