Clube do Pai Rico
Solicite o seu agora mesmo!

É preciso declarar o lucro do mês passado, ou posso abater da perda atual ?

Pergunta:

Zé, me tira uma dúvida.

Tive lucro em dezembro de 2020, porém o prejuízo de janeiro de 2021 está sendo maior.

Preciso declarar esse lucro de 2020, ou posso abater no prejuízo que tive no mês subsequente mesmo sendo anos diferentes?

Resposta:

Opa ! Tudo certo Lucas ? 🙂

Sim, precisas declarar o lucro de dezembro de 2020, recolher o IR sobre o lucro acumulado durante o mês e “guardar” as perdas ocorridas em janeiro de 2021 para serem usadas futuramente.

A regra é simples: para que possamos compensar perdas e lucros em Bolsa, para evitar o pagamento de imposto de renda sobre o lucro, precisamos sempre respeitar a ordem dos eventos. Podemos compensar lucros futuros com perdas passadas. Nunca o contrário.

No caso da tua pergunta, temos uma perda “futura” que não pode ser compensada com um lucro anterior. 😉

Agora, as perdas acumuladas em janeiro/2021 poderão ser usadas para compensar lucros futuros, até que o saldo seja zerado. Não existe um “limite de tempo” para que ele possa ser usado.

Ah ! Um outro detalhe MUITO importante: operações daytrade só poderão ser compensadas com operações daytrade, e operações normais (swing trade) com operações normais. 🙂

Espero ter te ajudado ! 😉

Abraços !
Minhas opções viraram pó, como proceder em relação ao Imposto de Renda ?

Pergunta:

Ola, estou com uma duvida sobre Imposto de Renda nas opções, uma opção que virou pó eu posso abater do lucro com operações em opções?

Grata, Meire

Resposta:

Bom dia Meire,

Pode sim, afinal de contas, você teve prejuízo com elas. Não ? 😉

A ideia é bem simples: veja quanto pagou pelas opções que micaram e quanto gastou de corretagem. Este valor (a soma dos dois) pode ser abatido do resultado do mês. Mas lembre-se … operações normais devem ser somadas com operações normais e daytrades com daytrades … Ok ? 🙂

Ainda em relação à tua dúvida, existem duas “linhas de pensamento”. Em relação ao quê ? A como esta operação deve ser encerrada …

Por exemplo: ela é encerrada ao deixarmos a opção virar pó, e consequentemente sumir de nossa carteira após o dia do vencimento ? Ou para podermos considerar como finalizada precisamos realizar a venda dela a qualquer custo, pelo preço que for possível, até o vencimento ?

Acredite, tem muita gente que acha que a operação só será considerada encerrada, por parte da Receita, se houver uma operação de compra e uma de venda. E não tiro a razão de quem pensa desta forma … Devemos ser extremamente cuidados neste assunto. 😀

Mas … devido às características do mercado de opções … encerrar uma operação por “vias diretas” (através da venda) não é necessário, tampouco pode ser “possível” de ser feito em alguns casos.

Como disse, a opção simplesmente deixa de existir a partir do dia do vencimento. O que caracteriza sua “saída” da carteira. Por ser uma operação com prazo de vida determinado, ela literalmente se encerra no prazo final, no dia do seu vencimento. Além disso, quem opera opções sabe que muitas vezes, por mais que o investidor queira, vender a opção a “qualquer preço” pode simplesmente não ser possível. Quantas vezes você já viu uma opção ficar com ordens de venda de 1¢ por dias e dias até o vencimento encerrá-la ?

Em relação ao fim da “vida” da opção, uma analogia semelhante ocorre com a operação de venda de uma opção. A pessoa pode vender, ela virar pó, e não ter a operação de compra para fechar o trade. Como no dia do vencimento ela deixa de existir, ela deixará de fazer parte da sua carteira, caracterizando o encerramento da operação.

Em suma: você não precisa “encerrar” a operação para considerá-la encerrada na situação descrita por ti, no caso dela virar pó.

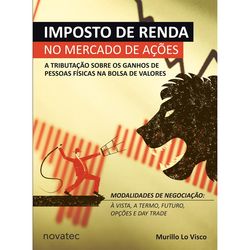
Lhe indico a leitura do livro “Imposto de Renda no Mercado de Ações” para ampliar ainda mais os teus conhecimentos nesta área. 🙂


Nota do Site:
5 Moedas

Imposto de Renda no Mercado de Ações
Murillo Lo Visco

Editora: Novatec
Ano: 2020
Edição: 3
Número de páginas: 312
Acabamento: Brochura
Formato: Médio

Espero ter lhe ajudado ! 😉

Abraços !

Fui exercido em uma CALL abaixo do meu preço médio. E agora ?

Pergunta:

Olá,
Parabéns pelo conteúdo.

Minha dúvida com CALL coberta:
Ex. Tenho 100 abev3 pm 20,00.
Vendo 100 CALL no strike 15,00

Se eu for exercido e o meu pm estiver acima do valor de strike/mercado eu devo considerar essa operação como prejuízo e não preciso pagar imposto?

Obrigado

Resposta:

Opa ! Tudo certo Ivan ? 🙂

Isso, você terá um prejuízo e estará criando um valor a ser compensado no futuro. Um crédito tributário. 😉

Mas há um detalhe importante a ser considerado nesta conta …

O strike da CALL que você vendeu era R$15, mas qual foi o prêmio obtido pela venda desta Opção ? Sim, esta informação é importante. 🙂

Motivo ? Quando somos exercidos em uma CALL, o valor do prêmio deve ser considerado como parte integrante da operação exercida, para o cálculo do IR.

Neste caso, devemos considerar como “preço de venda” da ação, o strike da CALL + o prêmio da Opção.

Então, digamos que você vendeu a CALL de R$15 por R$1. Desta forma, é como se você tivesse vendido a sua ação, via exercício de Opções, por R$16. 😉

Como seu preço médio é de R$20, você terminará esta operação com uma perda de R$4 por ação. E este valor será o seu crédito tributário, a ser compensado com lucros futuros. (ou do mesmo mês da ocorrência do exercício da Opção)

Lembrando que a compensação só pode ser feita entre operações normais com operações normais, e operações daytrade com operações daytrade. 🙂

Espero ter te ajudado. 😉

Abraços !

A isenção de vendas até R$20k, através do exercício de Opções também ocorre ?

Pergunta:

Comprei 1000 ações, vendi 1000 opções CALL, diminuindo o preço médio.
Fui exercido nas 1000 Calls, o valor total da venda não chegou em 20 mil.

A isenção de vendas até 20 mil, através do exercício de opções também ocorrem?

Resposta:

Opa ! Tudo certo Fabrício ? 🙂

Não … A isenção do IR sobre o lucro obtido em Bolsa para vendas mensais até R$20 mil, atinge apenas os negócios envolvendo ações.

Neste caso, a venda das ações através do exercício das CALLs é considerada como sendo uma operação com Opções. Desta forma, deixando de obter a vantagem tributária.

Algumas pessoas, para manter o direito da isenção, forçam um “exercício caseiro”, manual. (sugiro a leitura: Vale a pena forçar um exercício “caseiro” ?)

Além disso, há um importante detalhe: você não diminuirá o preço médio neste caso. O que ocorre é o “contrário” disso. 😉

“Como assim ?”

Na verdade, você estará vendendo a ação por um valor acima do que apenas o valor do strike da Opção.

Neste post eu falo com mais detalhes: Fui exercido em uma opção CALL que vendi, como fica o cálculo do imposto ?, mas resumidamente, ao vender uma ação via exercício de CALL, você estará vendendo pelo strike + prêmio obtido pela venda da Opção.

O preço médio das ações permanece sendo aquele calculado no momento em que as compras das ações que integram a carteira ocorreram. Somente a inclusão de novas ações na carteira, aumentando a posição, podem modificar o teu preço médio de aquisição. 🙂

Espero ter te ajudado ! 😀

Abraços !

O preço médio da ação é influenciado pelo lançamento coberto ?

Pergunta:

Boa tarde!

Por exemplo, tendo a opção virado pó e lançando nova opção, no mês seguinte o cálculo do lucro/prejuízo, terá como valor de compra da ação o original pago ou se considera os prêmios para fazer preço médio?

Resposta:

Opa ! Tudo certo Marcos Antônio ? 🙂

Pergunta interessante !! 😉

Não, o preço médio da ação não vai sofrer nenhuma alteração com os lançamentos que forem virando pó. Cada operação é individual.

Por exemplo, se você lançou uma Opção, seja ela CALL ou PUT, tanto faz, e ela virou pó, você irá calcular o lucro obtido na operação, registrar para ser usado no pagamento do imposto mensal e na sua declaração anual de Imposto de Renda, e pronto. Operação encerrada, lucro obtido, informações recolhidas e registradas.

Partindo para um próximo lançamento, que pode virar pó ou não, estamos diante de uma nova operação, onde tudo começa do “zero” de novo. Se virou pó, você irá calcular o lucro obtido na operação, registrar para ser usado no pagamento do imposto mensal e na sua declaração anual de Imposto de Renda, e pronto. Operação encerrada, lucro obtido, informações recolhidas e registradas. Se não virou, mas você encerrou ela no meio do caminho, com lucro ou prejuízo, adotará o mesmo procedimento. Registrará o resultado, pagará IR se teve lucro, ou guardará o prejuízo para abatimento em lucros futuros.

Até o momento em que começar uma nova operação e aí sim ocorrer um exercício. 🙂

Somente com o exercício em si, é que o valor recebido pelo lançamento “influenciará no preço médio” da ação. 😉

As duas situações, exercido em um lançamento de CALL e de PUT, já foram tema de post aqui no Clube:

– Fui exercido em uma opção CALL que vendi, como fica o cálculo do imposto ?
– Fui exercido em uma opção PUT que vendi, como fica o cálculo do imposto ?

O preço médio de compra de uma ação, só será alterado quando houver uma nova compra de ações, com aumento da posição.

Quer fazer uma analogia com um evento “parecido” ? Pense na distribuição de um dividendo/JCP. Eles ocorrem de tempos e tempos, sem influência alguma do investidor. Correto ? E mesmo quando eles ocorrem, o nosso preço médio, aquele que aparece na declaração anual do Imposto de Renda, não muda. 😉

Espero ter te ajudado. 😀

Abraços !