Clube do Pai Rico
Solicite o seu agora mesmo!

“Como assim eu fico vendido e comprado na Opção ao mesmo tempo ?!”

Pergunta:

Zezinho, uma parte do texto não fez sentido para mim. Se tenho 1.000 calls vendidas e as recompro (seja no dia do vencimento ou antes), não fico com 1.000 calls compradas. Fico, isso sim, com 0 call.

Portanto, não entendi a lógica do “ser exercido e exercer”.

Somente se comprasse 1.000 calls adicionais (além das 1.000 que zerei), eu ficaria com essa quantidade de opções para poder exercer.

Imenso abraço.

Resposta:

Opa ! Tudo certo Francisco ? 🙂

Observação aos leitores: A pergunta foi feita em um dos comentários do post “O que acontece se eu recomprar a Opção no dia do vencimento e for exercido ?“, e saber disso é importante para te ajudar a entender melhor o contexto da dúvida. 😉

Fica tranquilo que isso é fácil de entender. E claro, é uma das nossas jabuticabas … 🙄

Como falei no post que te gerou a dúvida, “Ao recomprar na quinta-feira, você se desliga das obrigações daquela Opção “da noite de quinta para a manhã de sexta”, e entra livre, leve e solto no pregão do exercício. (a B3 só te exime das obrigações na virada do dia, e não no momento efetivo da recompra)“.

A B3, faz a atualização da situação, da posição do investidor, apenas na virada do dia. Ou seja, se você começa o dia vendido (lançado) em alguma Opção, você carrega esse status até o fim do dia. Até a virada do dia, para o seguinte, você é considerado pela B3 como estando vendido em uma Opção.

Não importa o que você faça durante o pregão em questão, você permanece com aquela identificação. Identificação e obrigação. 😉

Então, digamos que você começou o pregão vendido em 1.000 ABCDX32. Você permanece sendo considerado como tal, para a B3, até o dia seguinte. Não importa o que você faça durante o pregão, esse é o seu status diante daquela Opção: vendido em 1.000 ABCDX32 …

Agora, quando você (re)compra 1.000 ABCDX32, em um dia que iniciou com você tendo o status de lançado em 1.000 ABCDX32, você será considerado como um lançador de 1.000 ABCDX32 até a virada daquela dia para o seguinte, e um comprador de 1.000 ABCDX32 até a virada daquele dia para o dia seguinte.

Sim, meio que um “gato de Schrödinger” …

No dia em questão, sua situação em relação à ABCDX32 é:

– vendido em 1.000

– comprado em 1.000

Pois a sua ligação ao contrato (e suas obrigações, adquiridas ao fazer o lançamento da Opção) só é desfeita na virada daquele dia para o seguinte.

Sim, no dia seguinte estarás zerado, pois a B3 irá fazer o desligamento por conta da recompra. Se não tivesse feito a recompra, manteria o status de lançador de 1.000 ABCDX32 por mais um dia. 😉

É … Este é um caso bem específico e só se tornou possível depois de uma atualização das regras de “compensação” no mercado de Opções há alguns anos. Antes desta mudança a situação era normal e padrão: estava vendido em 1.000, (re)comprou 1.000, zerou o status imediatamente após à conclusão da (re)compra.

Agora, se no dia em que você fez a (re)compra, tivesse comprado 1.000 ABCDX32 a mais (neste caso, 2.000 naquele dia), aí sim ficaria com o status de comprado para o dia seguinte e enquanto mantivesse estas 1.000 ABCDX32 em carteira.

Só para reforçar: o seu status de lançador, bem como as obrigações atreladas à venda da Opção, só é desligado no pregão seguinte ao da (re)compra das Opções inicialmente vendidas.

Espero ter te ajudado ! 🙂

Abraços !
Opções americanas e europeias, qual é a diferença ?

Quem começa a operar com Opções encontra alguns conceitos que fogem do padrão operacional da Bolsa. O mundo da Opções é quase que um universo paralelo, com regras e bases teóricas únicas e que só existem nelas.

Um desses aspectos únicos é o conceito de Opções americanas e europeias. Você já ouviu falar sobre isso ?

Como você já deveria saber – e se ainda não sabe está mais do que na hora de saber … – as opções têm prazo de validade, tem uma data limite onde deixam de existir por conta do exercício de opções, por conta do vencimento delas. Toda terceira segunda-feira do mês acontece o vencimento de opções, dia onde os detentores (aqueles que compraram alguma opção e ainda a possui em sua carteira) precisam decidir se irão ou não exercer o seu direito. É o prazo limite para que o detentor de uma opção tome a sua decisão.

Mas como todo prazo limite, você provavelmente poderia tomar sua decisão de forma antecipada. Correto ? “Sim” … e sim, entre aspas.

É neste momento em que o conceito de opções americanas e opções europeias vem á tona. 😉

A diferença básica entre os dois tipos de opção é a seguinte:

Opções Americanas – o detentor de uma opção do tipo americano poderá exercer o seu direito a qualquer momento até o prazo limite do vencimento daquela opção. (o dia do vencimento da série, às 13h)

Opções Europeias – o detentor de uma opção do tipo europeu só poderá exercer o seu direito no dia do vencimento da série, até às 13h.

Sim, a diferença é simples e define o “quando” uma opção poderá ser exercida. 🙂

Americana, a qualquer momento até seu vencimento; Europeia, somente no dia do vencimento.

Mais simples impossível, não ? 😀

Uma observação importante em relação ao nosso mercado, ao mercado brasileiro de opções é:

As opções de compra (CALL), são em sua maioria do tipo americano. Não, elas não são somente do tipo americano, mas a grande maioria delas é do padrão americano.

As opções de venda (PUT), são por padrão do tipo europeu. NUNCA vi uma PUT do tipo americano …

Esse conceito de opções americanas e europeias já foi abordado em um outro post aqui do Clube, o qual indico a leitura: “Opera com travas ? Abra o olho …“. Justamente a característica “pode ser exercido a qualquer momento” versus “só pode ser exercida no vencimento” pode trazer uma consequência desastrosa para quem opera com a venda travada de opções … 🙄

Como identificar qual o tipo da Opção ?

Existem algumas formas. 🙂

Vou citar 2:

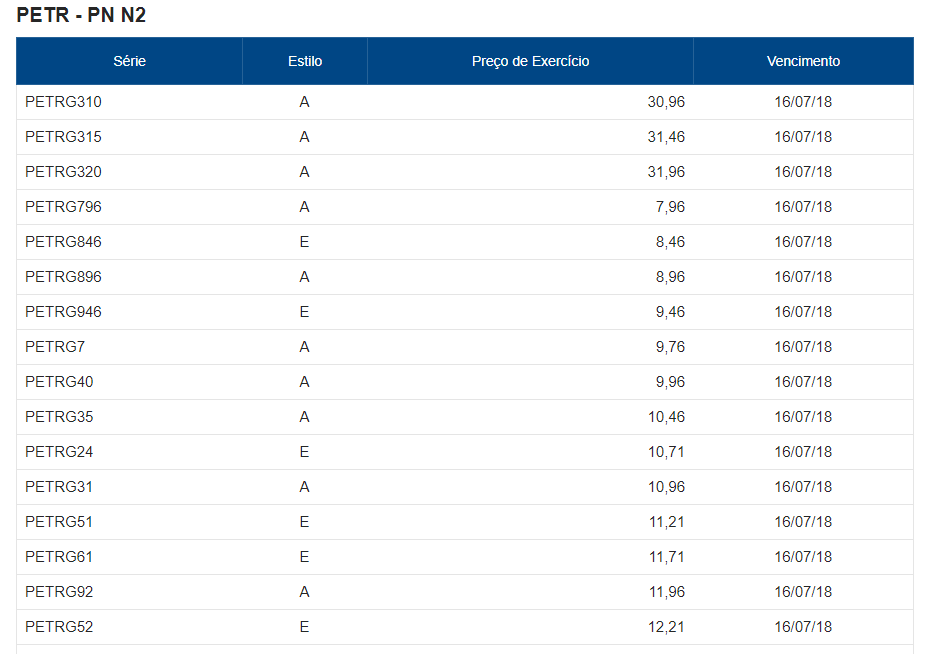
– no site da B3, na listagem das opções disponíveis para aquela ação, é informado se é americana ou europeia. Lá, escolha a empresa que gostaria de operar com as opções. (será mostrado em ordem alfabética, depois virá a listagem completa de opções)

A identificação é feita pelas letras A e E. 😉

– Direto no seu programa de acompanhamento de cotações/gráficos ou no próprio homebroker.

Ao inserir o ticker da opção, aparecerá na descrição dela se é americana ou europeia. Por padrão é americana, então só será informado se ela for europeia, aparecendo a letra “E”. 🙂

O tema te interessa ? Você tem vontade de investir com Opções ? Te convido a conhecer o Double PUT Double CALL, o meu curso de Opções ! Será um prazer lhe ajudar em seu aprendizado !! 😀

Venda coberta é muito mais do que vender e ser exercido

Muita gente ao ouvir sobre as tentações da venda coberta (afinal de contas, quem não quer uma fonte de fluxo de capital “infinito” e de alta rentabilidade ?) acaba achando que o negócio é fácil, simples e sem segredos. E é ai que acaba se decepcionando …

Ela pode ser fácil, simples e sem segredos ? Pode. Isso dá a garantia de que basta vender uma opção, coberta pela carteira, embolsar o lucro e sair para o abraço ? Olha … acho que não. 🙂

A venda pura e simples, na expectativa de ser exercido (isso é, você embolsa o valor da venda da opção, entrega a sua ação e recebe o valor acordado no momento da venda da opção), pode parecer ser um ótimo negócio, ainda mais se for uma venda ATM, a mais “gorda” de todas. Mas acredite, nem tudo são flores quando se trata de opções …

Numa passada de olho rápida é “óbvio” que a venda coberta ATM, torcendo pelo exercício, com recompra das ações após exercido, é o melhor dos mundos: risco zero e lucro alto (é possível de se obter até 5% ao mês desta forma …), mas o negócio não é bem assim …

Em um estudo muito interessante, Paulo Portinho – autor do livro “O Mercado de Ações em 25 Episódios” (LEIA !!!) -, fez uma simulação sobre o comportamento de uma carteira formada por PETR4 ou VALE5 (as ações que possuem maior liquidez em bolsa, portanto ideais para estratégias envolvendo opções) adotando estas premissas: venda ATM, nos primeiros momentos do exercício, por um alto prêmio, torcendo pelo exercício, para recomprar as ações, para realizar nova venda e recomeçar o processo. O resultado ? Uma bela surpresa … a estratégia que em teoria é fantástica, e líquida e certa, se mostra uma estratégia “perdedora”.

Não, a venda coberta nestas condições apresentadas não te trará prejuízo, mas pelo estudo foi possível se notar que se você tivesse mantido as ações em carteira, pura e simplesmente, teria obtido um resultado mais interessante … 😯

É … a estratégia que tanto defendo, a venda coberta, se mostrou não sendo o “sonho” que “vendo” para vocês. E acreditem, MUITOS vieram “esfregar” o estudo na minha cara, usando como defesa para atacar o que falo que faço, e que me dá lucro. Conversando com o Paulo, apontei o que acredito ser o Calcanhar de Aquiles da simulação feita por ele: o estudo não leva em consideração uma peça fundamental … o investidor. Não leva em consideração se o investidor adota alguma estratégia diferente da compra no começo, a qualquer preço, em qualquer situação, ou se ele aguarda o momento “certo” para realizar esta venda.

Pense comigo: se você lança a qualquer momento, terá uma probabilidade “x” de ser exercido. Correto ? Mas e se você fica aguardando por alguma sinalização do mercado, daquelas que tanto espero, que me apresentam chances “um pouco maiores” de estar certo ? O número de vendas exercidas é muito menor ! (e isso influencia, e muito, no resultado final)

Pois bem, saibam que a venda coberta é muito mais do que vender e ser exercido. A venda coberta exige do investidor um “pouco” de estudo, uma preparação extra para que consiga ter uma leve vantagem sobre a média do mercado. Afinal de contas, 100% de acerto não existe em lugar nenhum …

Um outro problema para quem entra no mundo do lançamento de opções, o lado psicológico da coisa. Você determina que comprará a ação, lançará a opção dela, embolsará o lucro e comprará as mesmas ações logo após exercido. Certo ? Ok … Mas você estará preparado para vender uma opção de R$20,00, quando o seu preço médio de compra é de R$25,00 ? Acredite, esse ponto, esse minúsculo ponto, impede que muitos investidores levem o plano adiante. São os investidores que enquanto conseguem vender uma opção mais cara do que o seu valor médio de compra, dizem (e fazem) que a estratégia é perfeita. Mas quando a cotação começa a cair e o preço da ação começa a se distanciar do preço da ação em carteira … acabam “deixando de lado”.

Existem muitas formas de se ganhar dinheiro com a venda coberta, até mesmo a “vender a opção, deixar ser exercido e recomprar as ações”, fiz um post onde aponto 3 dessas formas, mas são apenas algumas delas …

Acredite: para se ganhar dinheiro de verdade com a venda coberta de opções, por um longo período, obtendo uma certa vantagem em relação ao mercado – e em especial ao Buy & Hold -, é preciso dedicação e estudo. É preciso estar preparado para um ou outro “acidente de percurso” durante a longa jornada, além de possíveis ajustes de estratégia … Mas, garanto, o resultado é maravilhoso. Justifica cada gota de suor que você precisou exalar durante o processo. 😉

Estude o funcionamento do mercado de opções – o meu curso, o Double PUT Double CALL, é uma ótima alternativa ! -, dedique-se ao estudo da análise técnica – é ela que lhe trará aquela leve vantagem que falei – e mantenha-se nos trilhos. 😀

Boa sorte !

Sell in may and go away ! (v.2024)

Pronto … cá estamos nós, mais uma vez, para falar dele. Acreditado por uns, ignorado por outros, acompanhado por muitos. O nosso já tradicional acompanhamento do Sell in may and go away ! 🙂

(sugiro olhar o artigo para entender um pouco melhor o que é o evento: Sell in may and go away – sim, de 2013)

Antes, deixa eu te atualizar como está o placar: 9 quedas, 10 altas e 5 anos de estabilidade. (desde 2000)

Sim, os últimos anos não favoreceram ela … Foram anos de alta para o período em questão. 🙄

E a pergunta que não quer calar é: 2024 será mais do mesmo ? Ou veremos a estratégia funcionando ?

Bom, no começo de tudo …

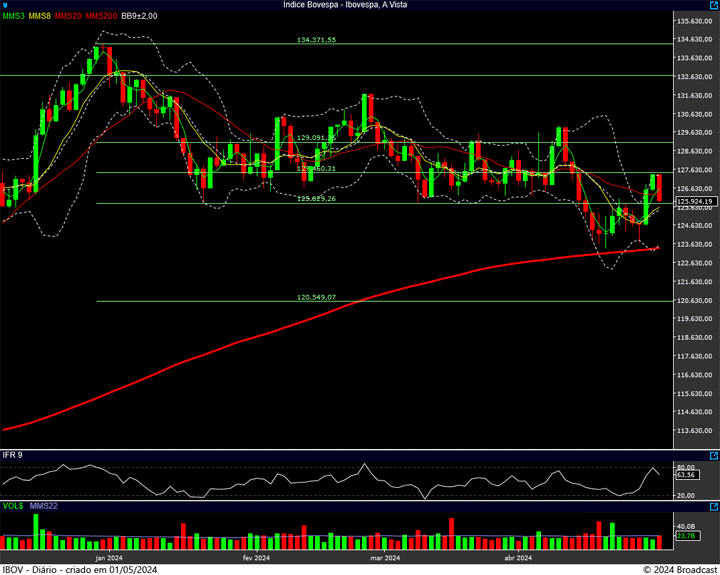
… tínhamos a marcação da pontuação inicial, o ponto de partida: 125.924 pontos.

Como você pode conferir no gráfico acima, estamos em um momento em que o índice está em plena tentativa de respirar … Uma tentativa de permanecer – ao menos – dentro do caixote. O Ibovespa está brigando para se manter acima dos 126 mil pontos.

Região importante, que foi o último fundo (duplo !), perdido no início de abril, para tentar recuperar no final do mesmo mês.

O IFR esticado “ajudou” na correção do último pregão … e ainda não aliviou a ponto de ser ignorado.

126k mantém ? Ou é questão de tempo para uma nova visita à média de 200 dias ?

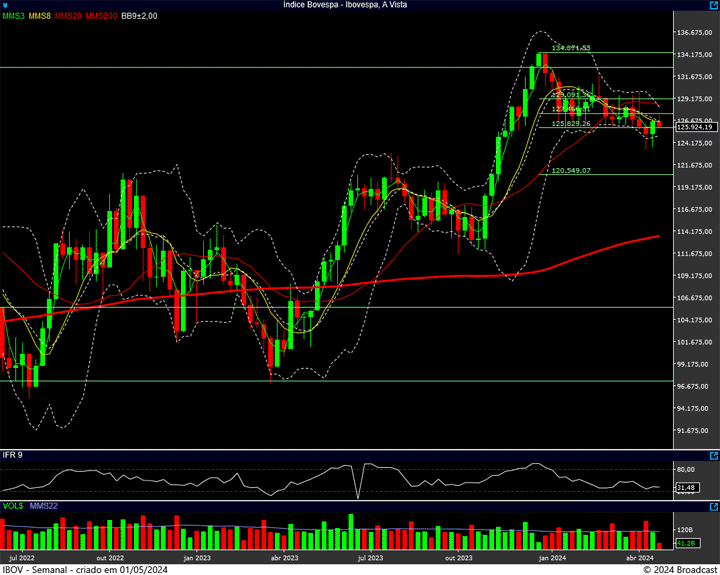
Já no semanal …

As coisas estão um pouco diferentes. Ibovespa mostrando o desejo de brigar pelo fundo recente, com apoio do IFR …

Digamos que o primeiro passo já possa ter sido dado. 😉

E não, não tem nada de errado vermos o diário “dizendo” uma coisa, enquanto o semanal “diz” outra. 😀

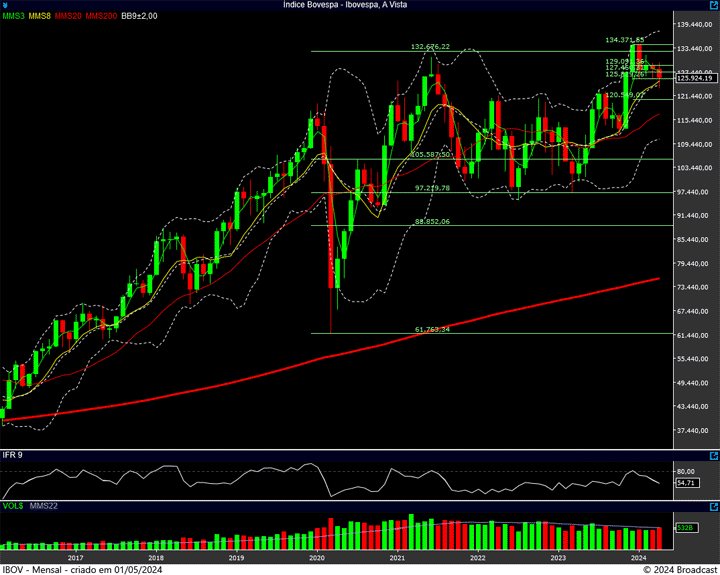
Agora, no mensal …

… não temos muitas pistas.

IFR no meio da escala não ajuda em nada …

A única coisa que temos na tela, é um padrão de reversão recente nos candles.

Mas, de novo, sem praticamente nenhuma pista.

Lembrando que o nosso ponto inicial para o acompanhamento é a região dos 126k e que no ano passado o Mercado não foi favorável para ela …

Sobre a estratégia

“Mas Zé, de onde vem essa ideia de que é para vender em maio e voltar em outubro ?”

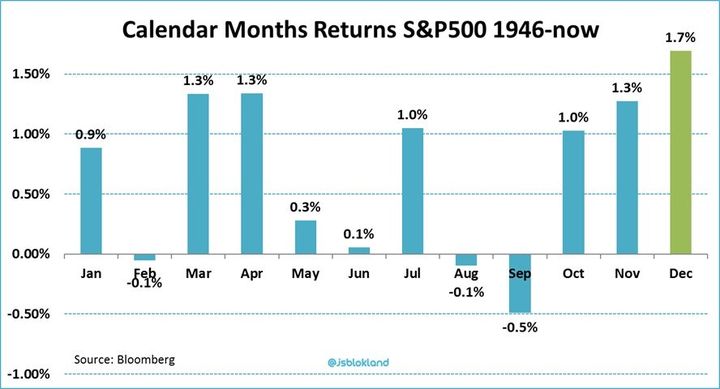
Deste gráfico:

Repare como o período maio – outubro é justamente aquele que apresenta o pior desempenho histórico no SP500. (e acredite: é o SP500 quem “manda” no mundo …)

“Zé, muito legal … mas o que tu olhas nestes gráficos que podem te ajudar na análise ?”

Isso:

Os prêmios entrarão nas contas, de forma líquida ou bruta ?

Pergunta:

Oi, Zé! Estimo que esteja bem.

Lendo este post, eu fiquei na dúvida se devo considerar o valor bruto ou líquido do prêmio recebido para fins de IR no futuro.

Se a PUT não fosse exercida, sei que o valor do imposto seria calculado levando em consideração o valor líquido, mas vendo o seu exemplo, fiquei na dúvida se o mesmo também deverá ser feito em caso de exercício.

Para tornar a minha dúvida clara para todos, eu gostaria de expandir o seu exemplo: o strike da PUT é R$ 10,00, o prêmio é R$ 0,30 e a quantidade de opções vendidas é 100. A opção foi exercida. As taxas operacionais já considerando a taxa de exercício foi R$ 5,03 (R$ 0,0503 por opção).

Isto posto, teríamos que o prêmio líquido de cada opção é R$ 0,30 – R$ 0,0503 = R$ 0,2497.

Seguindo o exemplo: no futuro, a venda das ações foi realizada e, para fins de IR, eu gostaria de calcular o lucro auferido. A questão é: qual foi meu custo de aquisição destas ações: R$ 10,00 – R$ 0,30 ou R$ 10,00 – R$ 0,2497?

Muito obrigado pelo espaço e aproveito para parabenizá-lo pelo excelente trabalho que realiza há anos!

Um abraço.

Resposta:

Opa ! Tudo certo Lucas ? 😀

É que eu deixei os custos operacionais de lado para facilitar as contas e a explicação. 😉

Mas esse é um ponto importante: os custos operacionais sempre devem ser levados em consideração na formação do preço. Na compra, aumentando os custos. Na venda, diminuindo o valor recebido.

Sempre !

Portanto, no teu exemplo teríamos um custo de aquisição de R$10 – R$0,2497 = ~R$9,75

(se não houvesse o custo, terias comprado por R$9,70)

Ah ! Além dos custos diretos da negociação propriamente dita, podemos também incluir nas contas outros possíveis (e cada vez mais raros …) custos, como a taxa de manutenção.

Lembrando que os custos normalmente incidem nos “dois lados”. Tanto titulares, quanto lançadores, no momento do exercício, costumam arcar com custos operacionais – e que em algumas corretoras são diferenciados. Isso afetará o valor da compra das ações de um lado, e da venda, do outro. 😉

E só para abordar um ponto atrelado ao tema, e citado na tua questão, os prêmios dos lançamentos anteriores que viraram pó, não entrarão nas contas que formarão o preço médio final. Como tu bem disse, o IR será calculado individualmente, em cada operação bem-sucedida.

(sim, muitos são os que acham que esses prêmios obtidos devem ser somados e usados na formação do preço final)

Espero ter ajudado ! 😀

Leituras indicadas:

– Devo considerar meus custos operacionais na formação do preço médio ?
– A taxa de custódia pode entrar na formação do preço médio de uma ação ?
– Quem paga o exercício de Opções ?
– Os prêmios do lançamento coberto de Opções reduzem o meu preço médio ?

Abraços !