Clube do Pai Rico
Solicite o seu agora mesmo!

Se você fosse obrigado a investir R$50k por 5 anos, qual porta escolheria ?

Hoje o Charles Mendlowicz, o Economista Sincero (já segue ele ?) fez uma pergunta/pesquisa interessante em seu instagram:
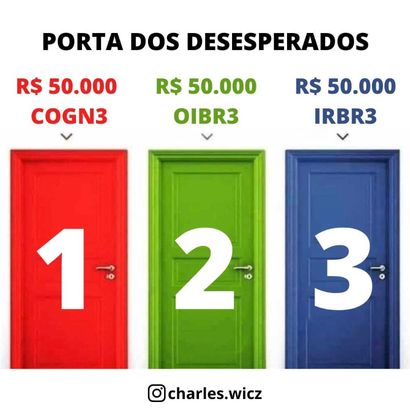
Se você fosse obrigado a investir R$50 mil por 5 anos, qual porta escolheria ?

Sim, eu sei que são três ótimas empresas. Uma delas é um antigo caso de amor meu (lembra que meu início em Opções foi com Telemar, a TNLP4, que deu “origem” à Oi ?), as outras duas são o que são … Nenhuma das três me atrai. E nem é por causa do meu foco ser em Petrobras. É por não atrair mesmo.

Mas, como a pergunta fala sobre sermos obrigados a escolher uma das três … é sobre isso que vou falar. 🙂

Antes de qualquer coisa me diga (e coloque nos comentários, combinado ?): qual das 3 você escolhe ?

Agora …

Qual delas o Zé escolheria ?

Você já me conhece … Já sabe como penso. Você já sabe qual é a minha prioridade na hora de investir em Bolsa.

Portanto, já sabe que uma das três será cortada sumariamente na arrancada. Correto ? 😉

Sim. Uma já foi retirada sem nem questionar, sem analisar, sem pensar, sem perder tempo: a Oi.

Sabia ! Tu tem birra com ela ! Um absurdo tu fazer isso com essa empresa !

Ué … Das três, ela é a única que não nos permite fazer o lançamento de Opções. Por que seria tão absurdo assim eu tirar ela antes de pensar nas outras duas ? 🙄

Claro ! Se a minha prioridade é (e isso já tem uns 15 anos) o lançamento coberto de Opções, por qual motivo eu manteria uma posição, obrigatoriamente – é importante lembrar disso, em uma empresa que não possui presença no mercado de Opções ?

Portanto, Oi é carta fora do baralho. 🙂

Restaram duas: Cogna e IRBR

Uma esteve sob os holofotes há alguns anos. A outra está neste momento.

Pô Zé, IRBR está com prêmios absurdamente elevados !“, mas também … Está no olho do furacão ! Não poderia ser diferente.

Com isso, você acha que eu escolheria ela ? Afinal, se a escolha envolveu o lançamento de Opções, nada mais justo do que escolher a que apresenta os prêmios mais altos. Não é mesmo ?

Não, não é. 😯

Antes de ver se o prêmio é realmente interessante, antes de ser atraído por ele, existe um “filtro” que utilizo: é uma ação que você gostaria de ter em carteira ? Não, não é … (nenhuma das três é)

Mas, assim … Não quer ter em carteira, mas você é obrigado a escolher uma delas. Lembra ? E entre as duas, eu nem cogitaria ter IRBR. 🙄

Sim, o corte seria justamente esse. Não olharia o prêmio. Olhara pelo lado “quero distância”. Sabe ?

A história recente é onde me apoio. Mesmo com o “interesse do Buffett” por ela … (na verdade, acho que esse é o ponto alto que me “ajudou” na decisão)

Portanto, das três, por exclusão, sobrou Cogna. 🙂

Mas veja bem … só porque eu sou OBRIGADO a escolher uma delas. 😉

E neste ponto há algo muito importante em relação à forma que invisto: trabalhe apenas com aquelas ações que você deseja/cogita ter em carteira. NUNCA foque no lado do prêmio, por mais atrativo que ele esteja. Se você priorizar o prêmio, ignorando a empresa por trás daquelas Opções, estará cometendo um erro que pode lhe custar caro demais … A sua consciência. 🙁

Portanto, por pior que seja a Cogna (e não, eu nunca analisei ela), foi quem sobrou das três. Uma descartada por não ter Opções. A outra descarta por ser quem é, por ter um histórico que me assusta …

E reforçando o convite anterior, coloque nos comentários qual das três empresas você escolheu naquele momento em que te fiz a pergunta, sem se contaminar pela minha escolha/justificativa. Combinado ? 😀
Como fica a minha situação após exercer uma CALL ?

Pergunta:

Preciso tirar uma dúvida sobre exercício de call, comprei uma opção de compra de uma ação que eu já tinha na carteira, ou seja, tinha 100 ações da empresa, fui lá e comprei uma opção de compra, fui exercido, e assim recebi mais 100 ações, fiquei com 200 e meu médio foi alterado, até aí tudo bem, no futuro ao vender essas 200 ações, tenho que calcular o ganho em ações e o ganho em opções, pela quantidade.. como fica?

Resposta:

Opa ! Tudo certo Anderson ? 🙂

Na verdade, o único cálculo que será necessário, será o do preço médio destas 200 ações. 😉

Motivo ? Ao comprar as 100, via exercício das CALL, o custo/ganho das Opções já entra nas contas.

Ao comprar as ações via CALL, o teu preço de aquisição destas 100 novas ações será: strike + custo de compra das CALL + custos operacionais (corretagem da compra da CALL + corretagem do exercício)

Digamos que você exerceu no strike R$10, e comprou as CALL por R$0,50, considerando um custo operacional fictício de R$5 tanto para a compra da CALL, quanto para o exercício. Com isso, terás gasto R$1.000 pelas 100 ações + R$50 pelas 100 CALL + R$10 de custo operacional. O gasto total será de R$1.060,00. Levando o teu preço médio de compra para estas 100 novas ações para R$10,60

Agora você terá as 100 originais + as 100 novas ações via exercício de Opções. Digamos que as tuas primeiras 100 tinham um preço médio de compra de R$9, as tuas 200 ações terão um preço médio de R$9,80. (R$900 + R$1.060 = R$1.960/200 = R$9,80)

Ao vender as 200 ações, este será o teu “preço de partida”.

Se vender por R$11, terás obtido um lucro de R$1,20 por ação vendida. 🙂

Se ao invés de vender as 200, vender apenas 100, usarás como preço base os mesmos R$9,80. Afinal de contas, ele é o teu preço médio. 😉

Neste post, falei sobre questão parecida, mas do ponto de vista de quem foi exercido na CALL. (de quem havia vendido a Opção)

E isso me leva a uma correção em relação à tua pergunta. Você não foi exercido. Você exerceu. 🙂

Quem está comprado sempre exerce um direito. Quem está vendido é que é exercido em uma obrigação. 😉

Espero ter te ajudado. 😀

Abraços !

Boa notícia ! A B3 vai estrear Opções de BDRs !

Ontem a B3 emitiu um comunicado sobre um tema que muitos aguardavam ansiosamente: a partir de setembro, o mercado de Opções de BDRs será “ativado” ! 😀

Lançamento dos contratos de opções de compra e de opções de venda sobre Brazilian Depositary Receipts – BDRs

A partir do dia 12/09/2022, inclusive, estarão disponíveis para negociação os contratos de opções de compra (CALL) e de opções de venda (PUT) sobre BDRs Patrocinados, BDRs Não Patrocinados e BDRs de ETFs de Renda Variável.

Show, né ? 🙂

Confesso que eu só não entendi muito bem a escolha (aleatória ?) da data de estreia … 12 de setembro ? 🙄

Você poderá encontrar mais informações sobre o assunto, diretamente na página da B3. E aqui, você poderá encontrar todas as séries que já estão autorizadas à negociação.

E ao olhar lá, a dúvida em relação à escolha do dia 12 foi reforçada/confirmada … Motivo ? O vencimento de setembro será no dia 16. Então, começa dia 12 com vencimento no dia 16 ? Não era mais fácil terem deixado para começar no dia 19 então ? A primeira segunda-feira após o vencimento ?

Não entendi … Sério.

“Zé, o que você achou da notícia ?”

Ótima ! 😀

É mais um passo no crescimento do nosso mercado. Tanto no de Opções, quanto no de BDRs. 😉

Mas vi que muitos encontraram um ~problema já de cara … A liquidez.

Sim … imagino que será pequena. Mas lembra que existe uma ferramenta que serve justamente para ajudar nisso ?

Exato ! Acredito que os Formadores de Mercado atuarão nesta empreitada também. 🙂

Se eles trouxeram liquidez para MUITOS ativos nacionais na B3, acredito que poderão fazer o mesmo para as BDRs.

Eu só não gostei/entendi uma parte do comunicado:

Somente os investidores autorizados pela Comissão de Valores Mobiliários (CVM) poderão atuar nas opções de BDRs para aquisição do referido ativo-objeto. O participante executor é responsável por verificar a condição do investidor e, nos casos de operação de repasse, do participante carrying.

“Zé, pretende usar elas ?”

Neste primeiro momento, não. Justamente pelo fator liquidez. 😉

Mas quem sabe … no futuro ? Acaba sendo uma alternativa para aqueles que pensavam em operar nos EUA. Né ? 🙂

Mas me diga: o que você achou da notícia ? Te agradou ? Será útil para você ?

O que mais me chama a atenção neste movimento do Ibovespa ?

Olhe o gráfico cima. Ele apresenta a movimentação do Ibovespa desde o final de março.

Repare que podemos ver toda a correção, da região dos 122 mil pontos, até a dos 95 mil. Um SENHOR tombo.

Mais de 20% de queda. Um movimento com quase 4 meses de duração.

Repare também que tivemos dois movimentos mais fortes: do começo de abril, até meados de maio, e outro do começo de junho, até meados de junho. Depois disso, uma grannnnde lateralização, até meados de julho.

Agora, corta para o movimento atual. Uma BELA puxada. 🙂

Viemos dos 95 mil pontos até os 111 mil. De meados de julho até agora, meados de agosto.

E é justamente este o movimento que me chama a atenção, e que tanto tenho falado.

O movimento atual está tendo 1 mês inteiro de duração. E se reparar com carinho, verá que foi 1 mês inteiro de candles com renovação de topo. (sim, dia 29/07 marcou um ~topinho, mas que pode ser desconsiderado nesta contagem)

Até ontem, tivemos 20 candles com renovação da máxima anterior. 😯

Sim, 20 !

E esse é o ponto que mais me chama a atenção …

Motivo ? Existe um padrão candlestick (de reversão) que é o 8 a 10 novos preços. Ele vale tanto para cima, quanto para baixo. A ideia seria que, normalmente, após 8 ou 10 candles “em linha reta” (que renovam seus topos anteriores, ou seus fundos anteriores), acontece um movimento de correção.

Aquela primeira pernada de queda que falei, já foi mais longa que o normal, com 15 candles renovando a mínima.

Na segunda pernada de queda, tivemos 9 candles.

Agora … 20 !?!?!?!?! 😯

Eu NUNCA vi coisa igual.

Bom … vamos ver qual será o desfecho.

Só sei de uma coisa: do jeito que está, eu não compro (ou lanço PUT)

Além desta sequência de candles de renovação da máxima anterior, estamos com IFR nas alturas, tivemos uma shooting star ontem, estamos nos aproximando de uma resistência … Vários pontos de alerta para levarmos em consideração.

Mas de toda a lista, são os 20 candles de renovação da máxima anterior que mais me chamam a atenção.

Coisa rara … rara de verdade.

Portanto, de olho !

Sugestão de leitura relacionada ao tema:


Nota do Site:
5 Moedas
Indo além de Candlesticks
Steve Nison

Editora: Novatec
Ano: 2022
Edição: 1
Número de páginas: 328
Acabamento: Brochura
Formato: Médio

Zé, como fica a situação da PETRA180 depois do MEGA dividendo ?

Você deve estar se perguntando o motivo de eu ter “escolhido” aleatoriamente esta CALL de PETR4 dentre todas as outras existentes … Não ?

Antes de mais nada, o motivo deste post foi este tweet do Irvyson:


E a pergunta é daquelas que é sobre eventos raros, provavelmente sem precedentes … E que, portanto, não parece ter uma resposta disponível. 🙁

Se você não entendeu o motivo da pergunta, preciso primeiro lembrar de duas coisas:

– A Petrobras anunciou na semana passada um MEGA dividendo, de módicos R$6,732003 por ação …

(veja mais detalhes aqui)

– O que acontece com os strikes das Opções, que já tiveram suas séries autorizadas pela B3, após um dividendo ?

Isso ! O valor distribuído e retirado também do strike ! (do mesmo jeito que acontece com a cotação da ação)

Falei mais neste vídeo, e sugiro que você o veja: O que aconteceu com as minhas Opções de PETR4 !?

Com isso pergunto: entendeu o motivo da preocupação dele ? 🙂

O valor da distribuição é superior ao do strike da Opção. Por isso a escolha ~aleatória da A180 para ilustrar este post. 😉

A PETRA180 tem como strike o valor de R$5,94, e vencerá no dia 20 de janeiro de 2023. Sim, é um caso bem específico. Mas no vencimento de outubro/22 também ocorrerá esse problema. Com a J126 … No próprio vencimento de janeiro/23 existem outros strikes que serão afetados.

(posição no dia 10/08/22 – antes da “revisão”)

Mas então, o que acontecerá com a A180 ? R$5,94 – R$6,73 = – 79¢

E como você sabe, isso não existe …

E então, como resolver esta situação ? 🙄

A B3 respondeu ontem no final do dia. 🙂

Com o objetivo de preservar o equilíbrio econômico para os detentores dessas posições, as opções de compra e venda que estiverem em aberto ao final da data “Com” terão seu preço de exercício e suas quantidades ajustadas de acordo com o fator de ajuste calculado com base na razão entre os preços ”Com” e “Ex” do ativo-objeto.

Sim ! Eles alteram a quantidade de Opções que a pessoa tem em poder para poder se adequar à nova situação. E eu confesso que não imaginava que a solução poderia ir nessa direção.

Tudo é detalhado neste comunicado emitido pela B3 na noite de ontem. 😉

Em relação à atualização do preço de exercício, será usada esta fórmula:

PEaj = PE x F

Sendo:

PEaj: o preço de exercício ajustado, expresso em reais, arredondado na segunda casa decimal;

PE: o preço de exercício original;

F: o fator de conversão, conforme evento corporativo

Neste caso, por se tratar de um dividendo, o fator vem do produto da divisão entre o preço de abertura do ativo após o evento, pelo preço de fechamento do ativo antes do evento corporativo.

Já em relação à quantidade ajustada, ela será igual à quantidade original dividida pelo mesmo fator de conversão acima.

Sim, uma solução não trivial, para um evento não trivial. 😉

Afinal de contas, quando foi a última vez que você viu uma empresa distribuir um dividendo tão gordo quanto esse que foi divulgado pela Petrobras ? 😀

Agora, tem um detalhe … Se a Petro mantiver este ritmo maluco de distribuição de lucros, vários outros strikes serão afetados nas próximas distribuições. Então, a regra que é “excepcional” pode acabar se tornando trivial para os detentores dela. 🙂

ps: acertou quem pensou que os maiores afetados são aqueles que costumam trabalhar com séries mais longas. 😉


Atualizando:

(posição no dia 11/08/22 – após a “revisão”)

Sim, alguém alterou sua posição na A180 … Mas podemos ver o ajuste acontecendo na A140 e na A150. 🙂